Por Nicolás Morales Salazar, arquitecto · Publicado el . Actualizado el .
Información general, revisada el con las fuentes oficiales citadas al final. No sustituye el estudio de cada caso concreto: la normativa aplicable depende del municipio, de la parcela o del local y puede cambiar. Antes de tomar decisiones conviene estudiar el caso con un técnico: contacto.
¿Tiene un caso concreto? Cuéntenos el municipio y qué quiere hacer y le decimos qué hace falta. Llamar al 613 003 184 · Consultar por WhatsApp · Escribir por correo
Quien va a abrir una tienda en un local de Madrid capital se pregunta si necesita licencia. En el comercio minorista de la lista legal la respuesta es que no: se abre con declaración responsable. Esta guía explica qué comercios entran en esa lista, de dónde sale la regla y cuándo deja de valer. Es información general sobre Madrid capital y no sustituye al estudio del local concreto. Si su negocio es de ropa o calzado, tiene su propia guía de tiendas de ropa y calzado.
1. Resumen
- El comercio minorista y los servicios que enumera el anexo de la Ley 2/2012 de la Comunidad de Madrid se inician con declaración responsable, no con licencia previa. Sin obras, se presenta la declaración, la documentación técnica exigible y la tasa. Con obras, la declaración, el proyecto técnico que proceda y la tasa.
- La ley estatal 12/2012 va en el mismo sentido: no puede exigirse licencia previa de instalaciones, de funcionamiento o de actividad a las actividades de su anexo en establecimientos permanentes de hasta 750 m² de superficie útil de exposición y venta al público.
- Lo que decide es el epígrafe del Impuesto sobre Actividades Económicas (IAE) del negocio: si figura en el anexo, entra.
- El trámite cambia si el inmueble está protegido, si la actividad tiene control ambiental, si el edificio está fuera de ordenación absoluta o si el establecimiento es de gran tamaño. Se explica en el punto 5.
2. Qué dicen las leyes
Ley 2/2012, de la Comunidad de Madrid. Los capítulos II y IV de la ley se aplican a las actividades de su anexo. Para ellas, la ejecución de obras y el ejercicio de la actividad se inician con la simple presentación de la declaración responsable, el proyecto técnico que en cada caso proceda y la liquidación de la tasa. Si no hay obras de clase alguna, bastan la declaración, la documentación técnica exigible y la tasa. La Ley del Suelo de la Comunidad de Madrid somete a declaración responsable cualquiera de las actuaciones reguladas en la Ley 2/2012.
Ley 12/2012, del Estado. Su título I se aplica a las actividades comerciales minoristas y a determinados servicios de su anexo, en establecimientos permanentes cuya superficie útil de exposición y venta al público no sea superior a 750 m². Para ellas no puede exigirse licencia previa de instalaciones, de funcionamiento o de actividad, y la licencia se sustituye por una declaración responsable o una comunicación previa. Quedan al margen las actividades con impacto en el patrimonio histórico-artístico o en el uso privativo y ocupación de bienes de dominio público. La declaración habilita para ejercer desde su presentación, pero no prejuzga que el establecimiento cumpla la normativa aplicable ni limita las potestades de comprobación e inspección.
Cómo conviven. Cada ley tiene su propio anexo. El articulado de la ley madrileña no fija un límite de superficie; el de 750 m² es de la ley estatal, que permite a las comunidades autónomas ampliar el umbral y el catálogo. Cuando el establecimiento es grande, o la actividad figura en un anexo y no en el otro, se estudia cuál se aplica.
Ordenanza 6/2022, del Ayuntamiento de Madrid. Reparte las actuaciones sujetas a intervención entre la licencia (anexo I) y la declaración responsable (todo lo demás, anexo II.A). El anexo I somete a licencia las obras que requieren proyecto de edificación, pero con una salvedad expresa a favor de lo dispuesto en la Ley 2/2012. La declaración, la documentación técnica y la acreditación del pago son obligatorias para que la declaración surta efectos desde su entrada en el Registro del Ayuntamiento de Madrid.
3. Qué comercios figuran en el anexo de la Ley 2/2012
El anexo enumera las actividades con las claves del IAE, y la ley manda identificarlas e interpretarlas conforme al real decreto de ese impuesto. Entre los comercios al por menor figuran:
- Alimentación y bebidas (agrupación 64): frutas y verduras, carnes, pescados, pan, pastelería y helados, vinos y bebidas, y alimentación en general, también en autoservicio y supermercado.
- Textil, confección y calzado (grupo 651): prendas de vestir, lencería, mercería, calzado, artículos de piel y peletería.
- Droguería, perfumería y herbolarios (epígrafes 652.2, 652.3 y 652.4).
- Equipamiento del hogar y construcción (grupo 653): muebles, material y aparatos eléctricos y electrónicos, menaje, ferretería, regalo, materiales de construcción, puertas y ventanas, bricolaje.
- Vehículos, accesorios y maquinaria (grupo 654).
- Bienes usados e instrumentos musicales (grupos 656 y 657).
- Otro comercio al por menor (grupo 659): coleccionismo y antigüedades, muebles y equipos de oficina, aparatos médicos, ópticos y fotográficos, libros y papelería, joyería y relojería, juguetes y artículos de deporte, flores, plantas y pequeños animales.
- Comercio mixto (agrupación 66): economatos y establecimientos de artículos diversos, expositores en depósito, aparatos automáticos y venta por correo o catálogo.
- Reparaciones (agrupación 69): artículos eléctricos para el hogar y otros bienes de consumo.
El anexo recoge también servicios de atención al público, como las lavanderías y tintorerías, la peluquería y los institutos de belleza, los servicios fotográficos y de fotocopias y la enmarcación (agrupación 97). En esa lista no figuran las agrupaciones de hostelería ni de enseñanza. Las oficinas y los despachos tienen su guía propia.
Figurar en la lista no suprime las demás autorizaciones. La Ley del Suelo madrileña aplica el régimen de la Ley 2/2012 sin perjuicio del resto de la legislación sectorial, y la propia ley estatal advierte, en una nota a su grupo 662, que no comprende la venta de tabaco, que tiene su régimen de autorización propio. Por eso las ópticas y las farmacias tienen guía aparte, y también las tiendas de alimentación y las carnicerías.
4. Qué se presenta y quién lo firma
La ordenanza pide con la declaración el formulario normalizado, la documentación técnica que proceda según su anexo II, que incluye el presupuesto de las obras e instalaciones fijas, y la acreditación del pago de la tasa y de los demás tributos exigibles. Esos documentos deben estar suscritos por técnico competente. En las obras, la ordenanza solo exime de proyecto o documentos técnicos a las de mantenimiento y conservación. El visado colegial es potestativo para el interesado, sea declaración responsable o licencia, salvo en los casos de visado obligatorio. Con la declaración, el interesado manifiesta que la actuación cumple la normativa urbanística y sectorial, en especial la de incendios, accesibilidad, condiciones higiénico-sanitarias y medio ambiente; la documentación técnica es lo que sostiene esa afirmación.
5. Cuándo no se aplica o cambia el trámite
- Inmuebles protegidos. La Ley 2/2012 no se aplica a las actuaciones sobre bienes de interés cultural con declaración individualizada, bienes incluidos a título individual en el Inventario de Bienes Culturales de la Comunidad de Madrid e inmuebles catalogados con la máxima protección, salvo que ya se viniera desarrollando alguna de esas actividades y no se afecten los elementos protegidos. El anexo I de la ordenanza somete a licencia esas actuaciones y las parciales sobre edificaciones catalogadas que alteren los elementos protegidos.
- Control ambiental. El anexo I exige licencia para las actividades sometidas a algún procedimiento de control ambiental, con una lista de excepciones por su escasa repercusión: entre ellas, las tiendas de fotocopias y el comercio de productos químicos, de droguería y perfumería cuando las operaciones de granulado, mezcla o envasado no sean seriadas, respondan a una petición individualizada y no requieran instalaciones fijas. La Comunidad de Madrid somete a evaluación ambiental de actividades el comercio de esos productos cuando se realicen operaciones de granelado, mezcla o envasado. Si el comercio exige un procedimiento de evaluación ambiental, la documentación de la Ley 2/2012 no puede presentarse hasta haberlo llevado a cabo.
- Edificio fuera de ordenación absoluta. Las actuaciones en esos edificios van por licencia (anexo I, punto 12).
- Actividad que no está en el anexo. Si no figura, no entra por la Ley 2/2012 y se aplica el cauce general de la ordenanza: declaración responsable para lo que no esté en el anexo I. Ocurre con la hostelería y con la enseñanza.
- Establecimientos grandes. El umbral de 750 m² es el de la ley estatal. Además, para las nuevas implantaciones de grandes superficies comerciales el Plan General exige Plan Especial cuando la actividad se desarrolla en un local independiente de más de 2.500 m² de superficie de venta o en una agrupación de pequeño y mediano comercio que alcance 4.000 m² dentro de la Calle 30 u 8.000 m² fuera de ella.
- Uso del local. Que la actividad se abra con declaración responsable no significa que el uso comercial esté admitido en esa calle y en esa planta. Eso depende de la norma zonal del Plan General y se estudia con el local.
6. Qué comprueba el Ayuntamiento y qué pasa si compra un negocio abierto
La declaración completa habilita desde su presentación en el registro del Ayuntamiento, sin perjuicio de la comprobación posterior. Si el Ayuntamiento aprecia inexactitud, falsedad u omisión esenciales, o inadecuación a la normativa, dicta una resolución de ineficacia. Cómo termina esa comprobación está explicado en la guía de declaración responsable o licencia en Madrid capital.
Si el negocio ya está abierto y usted lo recibe, la ley estatal dice que el cambio de titularidad no está sujeto a licencia y que exige una comunicación previa a los solos efectos informativos. La ordenanza, por su parte, hace obligatoria la comunicación al Ayuntamiento por el transmitente y el nuevo titular, y el nuevo titular se subroga en los deberes del anterior y en la obligación de subsanar las deficiencias que estuvieran pendientes. El texto consolidado anota la anulación del párrafo primero del artículo 11.2 por la Sentencia 398/2023 del Tribunal Superior de Justicia de Madrid: se recomienda comprobar el modelo vigente en la sede del Ayuntamiento.
7. Qué revisamos en el local antes de presentarla
Tienda en un local de planta baja: lo que revisamos en el local
- Uso del local: que el Plan General admita el comercio en ese local y en esa planta.
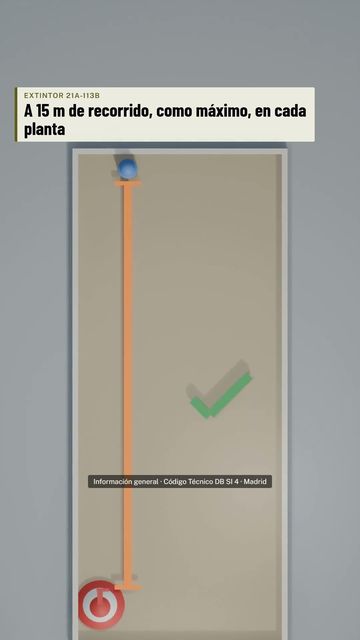
- Evacuación e incendios: recorridos hasta la salida, puertas, extintores, señalización y alumbrado de emergencia.
- Accesibilidad: entrada sin escalones o con rampa, itinerario hasta la zona de público y aseo accesible.
- Instalaciones: electricidad con su certificado, climatización y dónde va la máquina exterior.
- Almacén y trastienda: su ocupación también cuenta para la evacuación.
- Recorrido de evacuación hasta la salida
- Extintor
- Alumbrado de emergencia y señal de salida
- Cuadro eléctrico
- Máquina exterior o condensador (clima o frío)
- Espacio libre para girar una silla de ruedas
Esquema orientativo, sin escala. Cada local se estudia sobre su plano real.
La declaración responsable afirma que el local cumple. Antes de presentarla, en la visita al local revisamos:
- Uso del local. Que el Plan General admita el comercio en ese local y en esa planta.
- Evacuación e incendios. Recorridos hasta la salida, anchos de puertas y pasos, extintores, señalización y alumbrado de emergencia, y la separación con el resto del edificio.
- Accesibilidad. Entrada sin escalones o con rampa, y un itinerario accesible hasta la zona de venta.
- Instalaciones. Electricidad en buen estado y con su certificado, climatización y ventilación, y dónde van las máquinas exteriores.
- Almacén y trastienda. Su uso y su ocupación cuentan también en el cálculo de evacuación.
- Obras. Qué se puede hacer sin proyecto de edificación y qué haría cambiar el trámite.
8. Lo que esta guía no puede prometer
- Las tasas y los plazos: no se han verificado aquí.
- El epígrafe del IAE de su negocio: hay que comprobarlo con el real decreto del impuesto, sobre todo si repara, elabora o intermedia.
- Los requisitos sanitarios y sectoriales de cada producto.
- Que la comprobación vaya a ser solo documental. La ordenanza la prevé para locales terciarios de hasta 150 m², pero esa previsión remite a un párrafo anulado por la Sentencia 398/2023.
9. Siguiente paso
Antes de alquilar el local, pregunte qué obras necesita y si el inmueble está protegido. La guía para antes de alquilar un local sirve de guion. Si quiere saber cómo trabaja el estudio, está la página de declaración responsable de actividad en Madrid. Y si duda entre declaración y licencia, el comprobador del trámite da un primer filtro sin registrarse.
Preguntas frecuentes
¿Una tienda necesita licencia en Madrid?
Si su actividad figura en el anexo de la Ley 2/2012, no: se abre con declaración responsable, con la documentación técnica que proceda y la tasa. Cambia si el inmueble está protegido, si la actividad tiene control ambiental o si el edificio está fuera de ordenación absoluta.
¿Hay un límite de metros para abrir con declaración responsable?
La ley estatal 12/2012 fija 750 m² de superficie útil de exposición y venta al público para su régimen. El articulado de la ley madrileña 2/2012 no fija un límite de superficie. Para un establecimiento grande se estudia cuál se aplica, y para las nuevas grandes superficies comerciales el Plan General exige Plan Especial en local independiente de más de 2.500 m² de superficie de venta.
¿Cómo sé si mi tipo de comercio está en el anexo?
El anexo se identifica con los epígrafes del Impuesto sobre Actividades Económicas, y la ley manda interpretarlo conforme a ese impuesto. Se comprueba con el epígrafe concreto del negocio.
¿Puedo abrir el mismo día que presento la declaración?
La declaración con la documentación completa habilita desde su presentación en el registro del Ayuntamiento, sin perjuicio de la comprobación posterior. Por eso conviene que la documentación técnica esté bien hecha antes de presentarla.
¿Y si compro un negocio que ya está abierto?
El cambio de titularidad no necesita licencia, pero la ordenanza obliga a comunicarlo al Ayuntamiento. El nuevo titular asume la obligación de subsanar las deficiencias pendientes, así que se recomienda pedir antes la última acta de comprobación y revisar el local.
Guías relacionadas
- Abrir una carnicería en Madrid: declaración responsable o licencia, según tenga obrador o sala de despiece
- Abrir una oficina o un despacho profesional en Madrid: declaración responsable, con o sin atención al público
- Abrir una clínica veterinaria en Madrid: declaración responsable o licencia, según lo que haya dentro
- Declaración responsable o licencia en Madrid capital: qué permite y qué comprueba el Ayuntamiento
Fuentes
Páginas oficiales consultadas el 6 de noviembre de 2026:
- Ordenanza 6/2022, de 26 de abril, de Licencias y Declaraciones Responsables Urbanísticas del Ayuntamiento de Madrid (texto consolidado, última actualización 11-07-2023, sede.madrid.es). Arts. 6, 11, 24, 28 y 29 y anexos I y II
- Ley 2/2012, de 12 de junio, de Dinamización de la Actividad Comercial en la Comunidad de Madrid (texto consolidado, BOE). Arts. 2 a 4, disposiciones adicionales primera y segunda y anexo
- Ley 12/2012, de 26 de diciembre, de medidas urgentes de liberalización del comercio y de determinados servicios (texto consolidado, BOE). Arts. 2 a 5, disposición final décima y anexo
- Ley 9/2001, de 17 de julio, del Suelo de la Comunidad de Madrid (texto consolidado, BOE). Arts. 155 y 157 y disposición adicional segunda
- Plan General de Ordenación Urbana de Madrid de 1997, Normas Urbanísticas (compendio actualizado a 24-09-2025, documento informativo). Arts. 7.6.1 y 7.6.7
- Ley 2/2002, de 19 de junio, de Evaluación Ambiental de la Comunidad de Madrid (texto consolidado, BOE). Art. 41 y anexo quinto
- Real Decreto 1000/2010, de 5 de agosto, sobre visado colegial obligatorio (BOE). Art. 2